
Impulso do gasto primário do Governo Geral no 1º semestre de 2026 foi positivo, mas bem menor do que em 2022, com moderação puxada pelos governos regionais
O Tesouro Nacional divulgou, em 30 de setembro, a atualização do boletim “Estatísticas Fiscais do Governo Geral”, com informações “acima da linha” até o 2º trimestre de 2026. Trata-se de uma base particularmente útil por permitir acompanhar, com defasagem relativamente curta, a política fiscal do agregado dos estados e municípios – e não apenas a do governo federal, cujos dados mensais são amplamente conhecidos.
A partir desses dados brutos, a equipe do Observatório de Política Fiscal do FGV IBRE realiza alguns ajustes (R$ constantes e ajuste sazonal), de modo a facilitar a análise da evolução dos gastos públicos nos diferentes níveis de governo. A base de dados pode ser acessada aqui, em formato Excel.
A figura a seguir apresenta a trajetória da despesa primária do Governo Central Orçamentário (conceito que exclui algumas despesas da União que, na verdade, são transferências para os governos regionais, como o FCDF e o Fundeb, dentre outras[1]) e do agregado dos governos regionais (estados e municípios). No caso do Governo Central Orçamentário (GCO), a leitura referente ao 3º trimestre de 2026 (linha tracejada) é uma estimativa, construída a partir dos dados oficiais de julho e agosto e da estimativa do Ipea para o resultado do governo central em setembro.
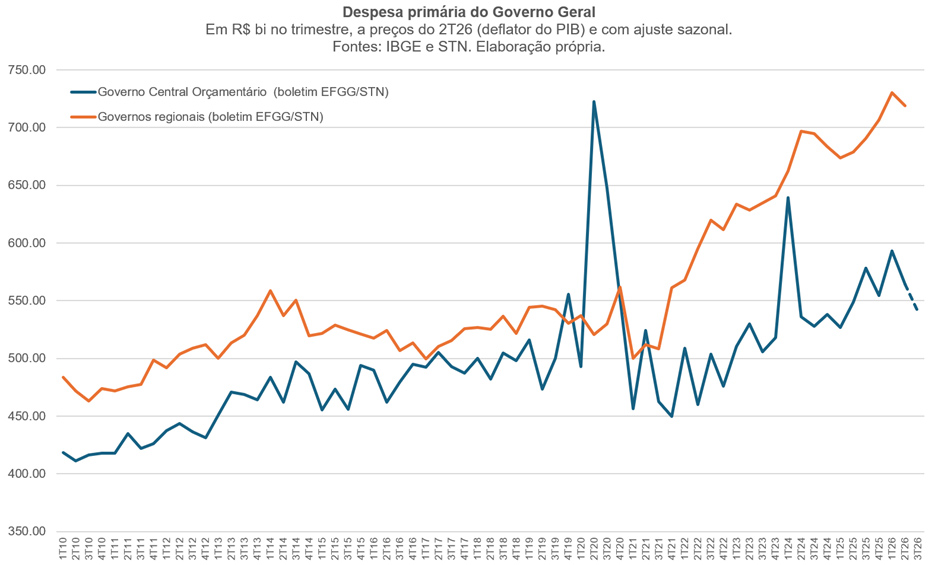
Como pode ser notado, a forte elevação do gasto do Governo Central Orçamentário observada no 1º trimestre de 2026 foi revertida nos dois trimestres seguintes: a despesa recuou no 2º trimestre e, pela estimativa disponível, deve ter recuado novamente no 3º trimestre, retornando a um patamar próximo ao observado em meados de 2025. Isso provavelmente refletiu a antecipação de algumas despesas, tais como pagamento de precatórios, emendas parlamentares e outros gastos discricionários.
Já no caso dos governos regionais, após o pico atingido no 1º trimestre deste ano, houve uma pequena queda no 2º trimestre – mas o nível de gasto permanece bastante elevado, quase 30% acima daquele observado no início de 2022, em termos reais. Ou seja: o fenômeno da “descentralização fiscal silenciosa” vem tendo continuidade – e não deveria mais ser “silencioso” e menosprezado nas análises sobre a macroeconomia brasileira.
Na medida em que as eleições gerais estão ocorrendo neste mês, é interessante analisar como os gastos têm se comportado comparativamente ao observado em outros ciclos político-eleitorais – nos quais é comum observar, em boa parte dos países, algum tipo de expansão fiscal. As duas figuras a seguir apresentam essa evolução, primeiro para o Governo Geral (governo central orçamentário mais governos regionais) e, em seguida, apenas para o Governo Central Orçamentário. Em ambas, o trimestre da eleição é identificado como “T” e as séries são normalizadas com base 100 sete trimestres antes do pleito (ou seja, dois anos antes das eleições).
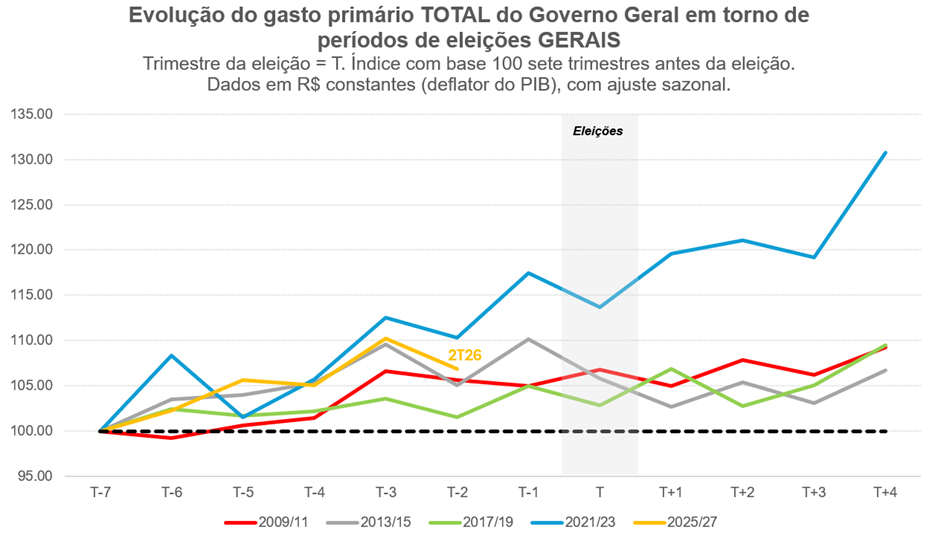
No caso do Governo Geral, o ciclo atual (2025/27) acompanhou de perto a trajetória de 2021/23 até o 3º trimestre antes da eleição (T-3, que correspondeu ao 1º trimestre deste ano), mas descolou-se dela na leitura mais recente, referente ao 2º trimestre de 2026 (T-2): o gasto desacelerou para um nível cerca de 7% acima da base (em T-7), comparativamente a uma diferença de +10% no ciclo anterior no mesmo ponto do tempo. Com isso, a expansão acumulada até aqui situa-se em patamar semelhante ao dos ciclos de 2009/11 e 2013/15 e acima apenas do ciclo de 2017/19 – este último marcado pelo teto de gastos recém-aprovado e pela crise fiscal dos estados.
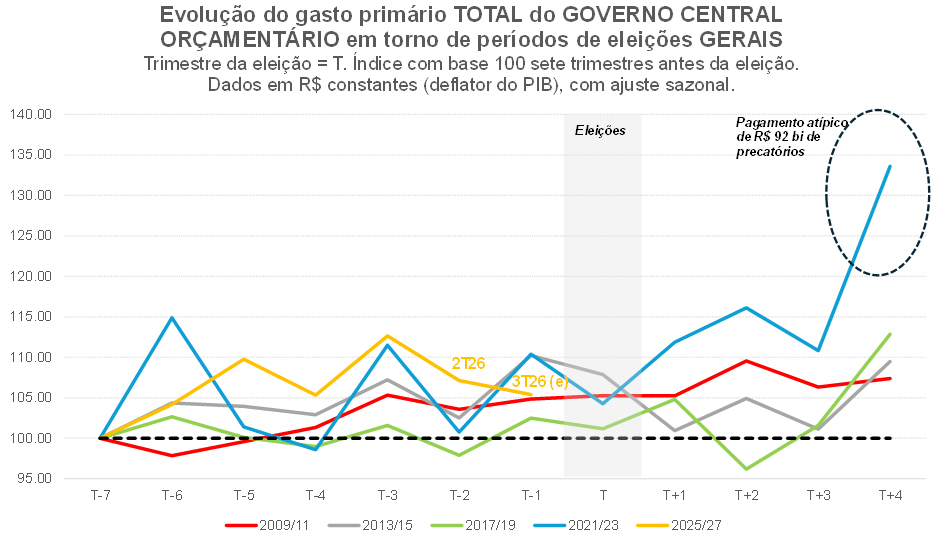
No caso do Governo Central Orçamentário, a trajetória é mais volátil. O pico do 1º trimestre de 2026 (T-3), de quase 13% acima da base (em T-7), superou o de todos os ciclos anteriores naquele mesmo ponto. Contudo, a reversão nos dois trimestres seguintes – incluindo a estimativa para o 3º trimestre (T-1), colocou o ciclo atual abaixo tanto de 2021/23 quanto de 2013/15 na véspera da eleição, e próximo do observado em 2009/11. Ou seja, a avaliação feita na nossa nota de julho – de que a dinâmica do governo central neste ciclo era mais expansionista do que nos anteriores – precisa ser qualificada com os dados mais recentes: o impulso concentrou-se no início do ano e perdeu força ao longo do 2º e do 3º trimestres. Convém lembrar que a forte expansão do gasto do GCO no 3º trimestre de 2022 decorreu em boa medida da chamada “PEC Kamikaze”, que ampliou o valor do benefício do Auxílio-Brasil e concedeu outras benesses ao longo do segundo semestre daquele ano.
A combinação desses dados de gastos com estimativas de multiplicadores para quatro grupos distintos de despesas permite calcular o chamado impulso do gasto público sobre a demanda agregada. A figura a seguir apresenta esse impulso para o Governo Geral acumulado nos primeiros semestres dos anos com eleições para presidente e governadores desde 2014.
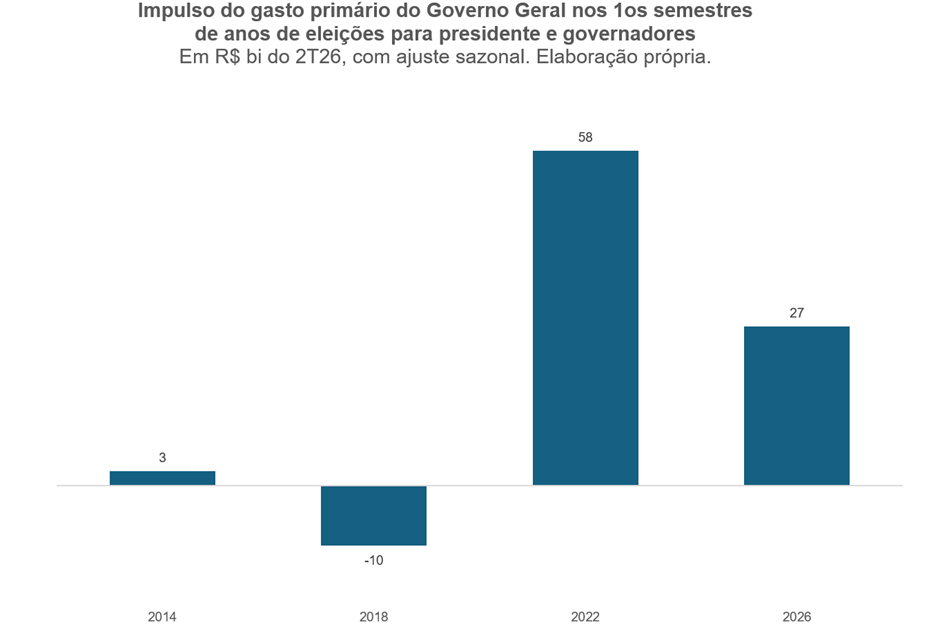
Como pode ser notado, o impulso do gasto no 1º semestre de 2026 foi positivo, de cerca de R$ 27 bilhões (a preços do 2º trimestre de 2026), mas correspondeu a menos da metade do observado no 1º semestre de 2022 (R$ 58 bilhões). A diferença entre os dois ciclos é explicada majoritariamente pelos governos regionais: em 2022, estados e municípios – beneficiados por receitas extraordinárias e por um nível de caixa muito elevado – lideraram a expansão do gasto no primeiro semestre, ao passo que em 2026 o impulso regional foi bem mais modesto, com queda do gasto já no 2º trimestre. No governo central, por sua vez, o impulso do 1º trimestre foi em boa medida compensado pela retração do 2º trimestre. Em todo caso, o impulso de 2026 segue bastante superior ao dos dois ciclos eleitorais anteriores a 2022: em 2014 ele foi praticamente nulo (R$ 3 bilhões) e em 2018 chegou a ser negativo (cerca de -R$ 10 bilhões).
É importante ressalvar que a análise acima observa apenas a execução das despesas primárias. Ela não considera a execução da despesa financeira – que cresceu bastante nos últimos anos, em particular no caso da União, e que também pode ter efeitos sobre a demanda agregada – nem a política parafiscal (operações de bancos públicos, fundos e outros instrumentos fora do orçamento primário), que historicamente desempenha papel relevante em períodos eleitorais.
A respeito das despesas financeiras, meus colegas de IBRE, Lívio Ribeiro e Matheus Rosa, fizeram um cuidadoso levantamento, que pode ser acessado aqui e é resumido nas duas figuras abaixo.
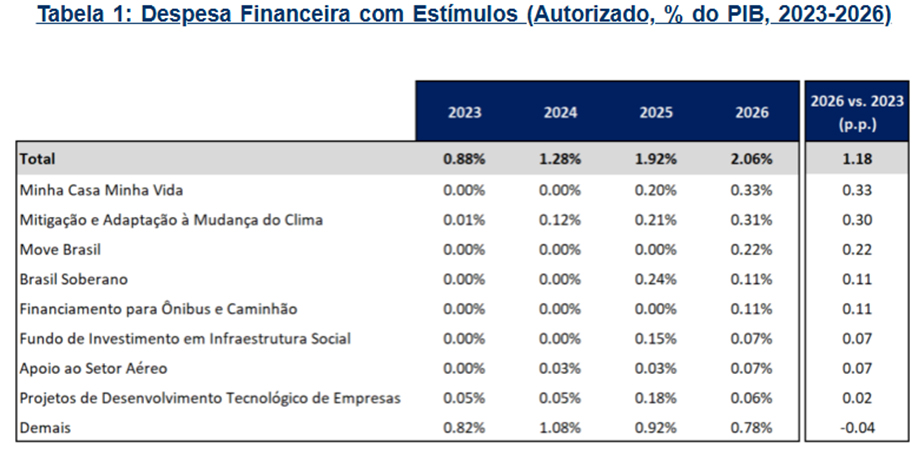
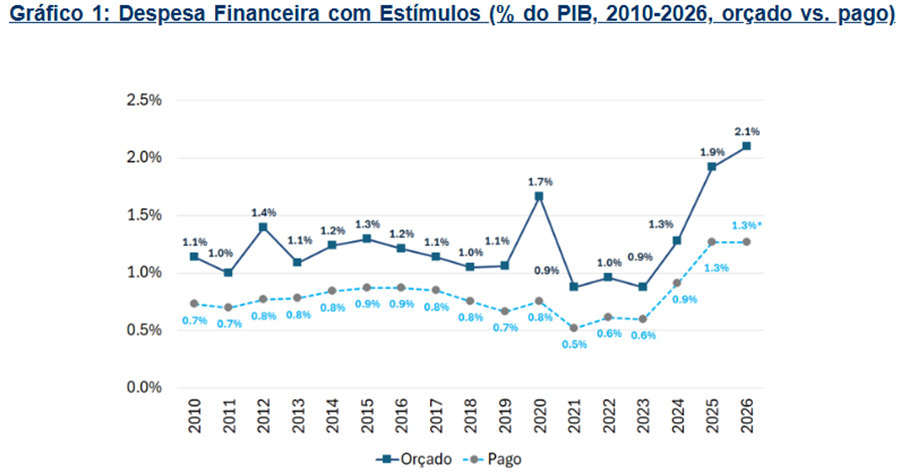
Como eles enfatizam, “O efeito dessas medidas fiscais sobre o endividamento e a demanda agregada é mais indireto e incerto do que o observado em expansões do gasto primário. O desenho dos programas de crédito (prazos, taxas e condições de enquadramento), a efetiva adesão dos agentes (intermediários financeiros e tomadores) e os vasos comunicantes com a demanda agregada variam de iniciativa para iniciativa, o que dificulta quantificar o impacto unificado. Como exemplo, as evidências são de grande adesão às linhas imobiliárias, mas de frustração nas linhas automotivas”.
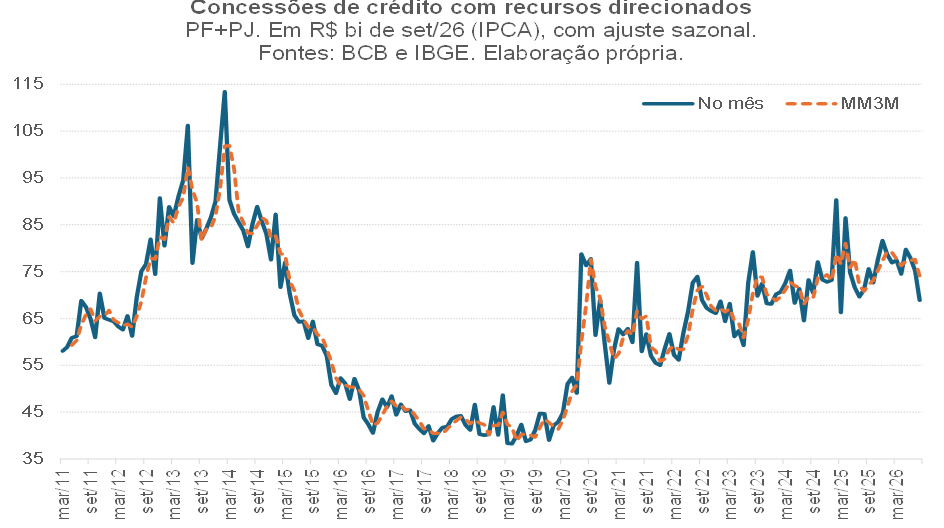
Com efeito, uma forma indireta de avaliar o impacto dessas políticas fora do orçamento primário é observar o comportamento efetivo das concessões de crédito direcionado, para Pessoas Físicas e Jurídicas. A figura a seguir apresenta a evolução dessas concessões, já em termos reais e dessazonalizados. Já a figura seguinte apresente o impulso de concessão de crédito direcionado – a variação absoluta dessas concessões em períodos eleitorais -, permitindo avaliar se há uma aceleração desses empréstimos em anos de eleições.
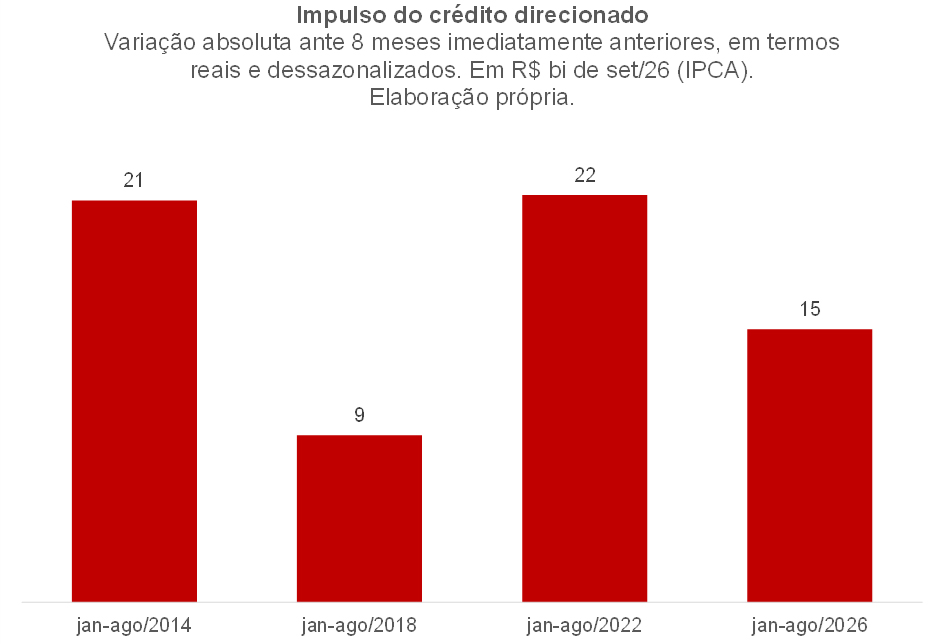
Como pode ser notado, o impulso do crédito direcionado neste ano de 2026 é menor do que em 2022 e em 2014, superando aquele observado em 2018.
À luz do exposto neste texto, constata-se que a expansão fiscal no ciclo político-eleitoral atual é inferior àquela observada em 2022. Não obstante, há uma diferença crucial, que torna a expansão atual mais deletéria em termos macroeconômicos: a economia brasileira vem operando com algum grau de superaquecimento desde 2024, ao passo que em 2021/22 havia excesso de ociosidade. Uma expansão fiscal quando o hiato é negativo torna a política fiscal/parafiscal anti-cíclica, algo que é desejável em termos de estabilização macroeconômica. Já uma expansão fiscal quando o hiato é positivo caracteriza-se como uma política pró-cíclica, que acaba tendo como uma das principais consequências a necessidade de uma taxa de juros real maior, dada a meta de inflação.