
Surpresas de gastos, surpresas de PIB e o que isso diz sobre regras fiscais
Desde 2019, a despesa primária da União tem superado, todos os anos, o que o consenso dos analistas esperava quando o Orçamento foi enviado ao Congresso. Esse viés sistemático ajuda a explicar as surpresas positivas do PIB e diz muito sobre o que as regras fiscais brasileiras, inclusive as de gasto, não têm entregado: previsibilidade.
Um gráfico, oito anos e um único sinal
A figura abaixo apresenta um exercício simples, mas, a meu ver, bastante revelador. Para cada ano “T” entre 2017 e 2026, comparo a despesa primária da União efetivamente observada com aquela que o consenso dos analistas esperava para “T” em agosto de “T-1” – ou seja, no momento em que o Executivo envia o Projeto de Lei Orçamentária Anual (PLOA) ao Congresso. As expectativas vêm do Prisma Fiscal da SPE; os dados observados, do Tesouro Nacional; e a diferença está expressa em pontos percentuais do PIB de “T-1”, evitando endogeneidade (já que o gasto em “T” afeta o PIB em “T”).
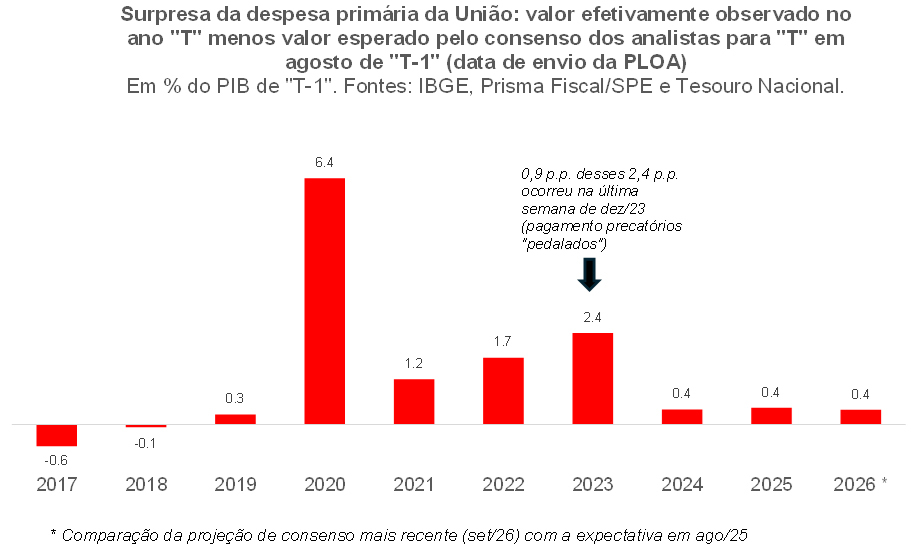
O que salta aos olhos não é apenas a magnitude das surpresas, mas o seu sinal. Em 2017 e 2018, ainda sob os primeiros anos de vigência do teto de gastos (EC 95/2016), a despesa veio abaixo do esperado (-0,6 e -0,1 p.p. do PIB, respectivamente). De 2019 em diante, contudo, todas as surpresas foram positivas.
Antes de prosseguir, um ajuste que me parece necessário para uma leitura mais adequada desses números. Dos +2,4 p.p. de surpresa em 2023, cerca de 0,9 p.p. do PIB (R$ 92 bilhões) correspondem ao pagamento, na última semana de dezembro, do estoque de precatórios acumulados e não pagos em 2022-2023. Isso ocorreu logo após decisão do STF, em 19 de dezembro de 2023, que considerou inconstitucionais as ECs 113 e 114/2021 – as quais permitiram que os pagamentos de alguns precatórios fossem “pedalados” até 2027.
Do ponto de vista da contabilidade pública brasileira - em que o resultado primário é apurado pelo critério “caixa” -, trata-se de despesa de 2023. Já do ponto de vista do seu efeito sobre a demanda agregada, esses recursos só chegaram de fato à economia em 2024. Por isso, nas comparações com o PIB que serão feitas adiante, realoco esses 0,9 p.p. de 2023 para 2024, o que leva a surpresa de 2023 para +1,5 p.p. e a de 2024 para +1,3 p.p. do PIB. Esse ajuste não altera o acumulado nem o sinal de nenhum dos anos, apenas distribui melhor, no tempo, o impulso que efetivamente chegou à economia.
Alguém poderia argumentar que 2020 é um outlier que contamina a leitura, e de fato é: nenhuma regra fiscal razoável deveria impedir uma resposta a um choque negativo como aquele gerado pela pandemia. Mas o ponto que quero destacar é justamente o que acontece fora de 2020. Excluindo-se aquele ano, a surpresa média de 2019 a 2026 foi de cerca de +1,0 p.p. do PIB ao ano. Trata-se de um volume muito relevante de gasto que simplesmente não estava no radar dos analistas quando os Orçamentos foram preparados.
Há dois fatos estilizados aqui, e eles são distintos. O primeiro é a persistência do sinal: oito surpresas positivas consecutivas não são o que se esperaria de erros de projeção aleatórios. O segundo é a mudança de regime na magnitude: entre 2021 e 2024 (já com o ajuste dos precatórios), as surpresas ficaram entre 1,2 e 1,7 p.p. do PIB; a partir de 2025, com o arcabouço fiscal instituído pela LC 200/2023 já operando plenamente (passada a regra de transição de 2024), elas convergiram para 0,4 p.p. do PIB. É um progresso em relação ao quadriênio anterior, mas 0,4% do PIB ao ano (cerca de R$ 50 bilhões) ainda está longe de ser “ruído” – e, mais importante, continua tendo sempre o mesmo sinal.
Nos próximos tópicos, exploro duas implicações desse padrão. A primeira conecta essas surpresas de gasto com as surpresas de crescimento do PIB, tema que já abordei neste blog em 2024. A segunda discute o que ele nos diz sobre o desenho das regras fiscais brasileiras – em particular, sobre as regras de gasto, cujo principal mérito, segundo a literatura, deveria ser justamente o de tornar a trajetória da despesa mais previsível.
Surpresas de gasto e surpresas de PIB: duas faces da mesma moeda
Em setembro de 2024, mostrei neste blog (aqui) que o PIB brasileiro vinha superando sistematicamente as expectativas de consenso formuladas no início de cada ano desde a eclosão da pandemia. Em meados de 2020, esperava-se uma contração de cerca de 6,5%, e o tombo foi de “apenas” 3,3%. Em 2021, esperava-se +3,4% e o observado foi +4,8%; em 2022, +0,3% contra +3,0%; em 2023, +1,5% contra +3,2% (número já revisado pelo IBGE); em 2024, +1,6% contra +3,4%. Em 2025, o padrão se atenuou bastante, com o crescimento efetivo ficando apenas um pouco acima do consenso de início de ano (em torno de 2%) – coincidentemente ou não, o primeiro ano em que a surpresa de gasto da União também foi pequena. Em 2026, a surpresa de crescimento do PIB tende a zero.
Naquele texto anterior, argumentei que a explicação mais parcimoniosa para esse padrão não estava em eventuais ganhos de PIB potencial decorrentes das reformas pós-2016, mas sim em choques de demanda: a forte elevação dos gastos primários dos três níveis de governo e a alta expressiva da renda real gerada nos setores produtores de commodities, operando sobre uma economia que, até a virada de 2023 para 2024, apresentava hiato do produto negativo.
Colocadas lado a lado, as duas séries de surpresas – de gasto da União e de PIB – apresentam uma correspondência de sinal bastante clara. Nos anos em que a despesa veio abaixo do esperado (2017-2018), o PIB ficou em linha com o esperado ou abaixo dele (em 2018, projetava-se algo próximo de 2,5% em agosto de 2017 e o observado foi 1,8%). A partir de 2021, surpresas positivas de gasto conviveram com surpresas positivas de PIB, com 2022-2024 – os anos da PEC “Kamikaze”, da PEC da Transição e do pagamento extraordinário de precatórios – registrando simultaneamente as maiores surpresas de gasto fora da pandemia (entre 1,3 e 1,7 p.p. do PIB, já com o ajuste dos precatórios descrito acima) e surpresas de crescimento expressivas (entre 1,0 e 2,8 p.p.). Não se trata, evidentemente, de uma relação mecânica nem de uma prova de causalidade: a renda real gerada pelas commodities, a política parafiscal e os gastos dos governos regionais também importaram, e a surpresa de gasto da União é apenas uma das fontes de surpresa no impulso fiscal total. Mas a ordem de grandeza é compatível com os multiplicadores estimados para o gasto público brasileiro.
Vale explicitar por que optei por trabalhar com a surpresa de gasto, e não com o impulso de gasto (a variação do gasto entre um ano e outro), que é a métrica mais usual nesse tipo de discussão. O problema do impulso, do ponto de vista da identificação de causalidade, é que parte dele é endógeno ou antecipado. Endógeno porque a despesa responde à própria atividade: seguro-desemprego, abono e benefícios assistenciais variam com o ciclo, e regras de indexação (salário-mínimo, pisos de saúde e educação atrelados à receita) transmitem o crescimento passado para o gasto presente. Antecipado porque, quando uma expansão do gasto já está contratada no Orçamento, famílias, empresas e o próprio Banco Central reagem a ela antes de ela se materializar – o fenômeno que a literatura chama de fiscal foresight (Leeper, Walker e Yang, 2013). Nos dois casos, regredir o crescimento do PIB contra o impulso fiscal mistura o efeito do gasto sobre a atividade com o efeito da atividade (ou das expectativas) sobre o gasto.
A surpresa, por construção, depura o gasto de tudo aquilo que os analistas já conseguiam prever em agosto de T-1 – inclusive a parcela endógena previsível e os efeitos esperados das regras de indexação. O que sobra está muito mais próximo de um choque exógeno: decisões políticas tomadas ao longo do ano (PECs, créditos extraordinários, antecipação de precatórios) que não estavam no conjunto de informação de ninguém quando o consenso foi formado.
Não por acaso, essa é a estratégia de identificação adotada por parte importante da literatura empírica sobre multiplicadores fiscais: Ramey (2011) mostrou que os choques de gasto identificados por VARs convencionais eram, em boa medida, previsíveis pelos analistas profissionais, e passou a usar os erros de projeção do Survey of Professional Forecasters como medida de choque; Auerbach e Gorodnichenko (2012) fizeram o mesmo para expurgar o componente antecipado do gasto ao estimar multiplicadores dependentes do ciclo.
A surpresa não é, evidentemente, perfeitamente exógena. O caso de 2020 ilustra o risco de causalidade reversa – ali foi o choque sobre o PIB que gerou a surpresa de gasto, e não o contrário. Note-se, por outro lado, que a vinculação do limite de despesa à receita na LC 200/2023 (“arcabouço fiscal”) não contamina a medida: como o crescimento do limite de T é calculado com base na receita realizada nos doze meses até junho de T-1, ele já é conhecido quando a PLOA é enviada, em agosto, e, portanto, já está incorporado ao consenso. Ainda assim, como estratégia de identificação, a surpresa é muito superior ao impulso.
Tomando os multiplicadores de Pires e Resende (2024) para o gasto do governo geral – 1,34 para folha, 1,46 para transferências às famílias e 1,66 para investimentos, com média ponderada superior à unidade –, uma surpresa de gasto da ordem de 1,2 a 1,7 p.p. do PIB (como as de 2021-2024, já com o ajuste dos precatórios), concentrada justamente em transferências e benefícios, seria suficiente para explicar algo entre 1,5 e 2,5 p.p. de crescimento não antecipado, dependendo da composição e das defasagens. Ou seja: é plausível que boa parte das surpresas de PIB em 2021-2024 tenha sido, no fundo, surpresa de gasto da União que os analistas não conseguiram (ou não puderam) prever quando formaram suas expectativas de atividade.
Isso tem uma implicação metodológica que merece ser explicitada. Quando se discute se o PIB brasileiro “surpreendeu para cima” e o que isso diz sobre o crescimento potencial, convém antes perguntar se os analistas estavam errando a oferta ou a demanda. O gráfico de abertura sugere fortemente que o erro era principalmente de demanda – e, mais especificamente, de uma demanda que a própria regra fiscal vigente deveria ter tornado previsível. Isso nos leva ao segundo ponto.
Surpresa de gasto da União vs. surpresa de crescimento do PIB, 2017-2026 (p.p.)
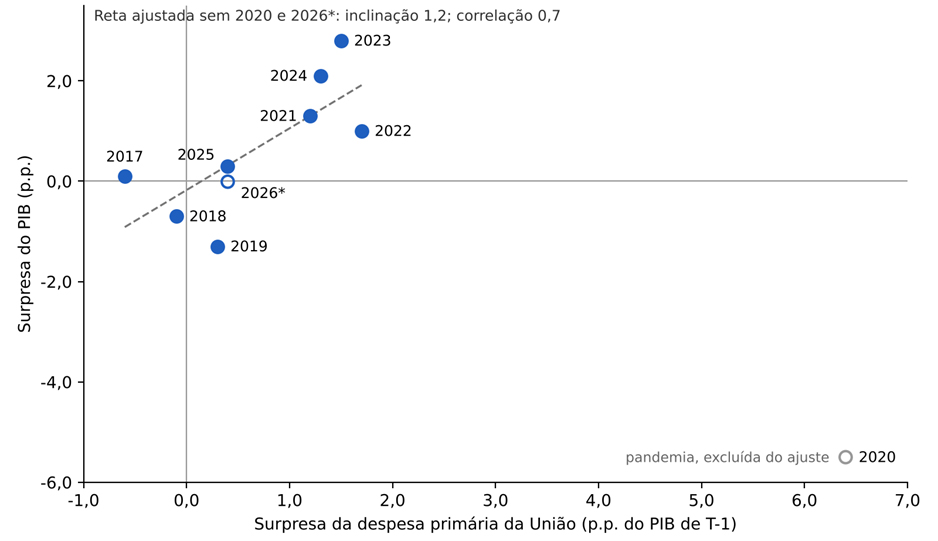
Fontes: Prisma Fiscal/SPE e Tesouro Nacional (gasto); IBGE e Focus/BCB (PIB). Surpresa de PIB = crescimento observado menos mediana do Focus em agosto de T-1. Para 2026, a expectativa mais recente do Focus foi comparada com a projeção feita em agosto de 2025. Os R$ 92 bilhões de precatórios pagos na última semana de 2023 (0,9 p.p. do PIB de T-1) foram realocados de 2023 para 2024. Reta tracejada: ajuste linear excluindo 2020 e 2026.
A figura acima torna essa correspondência visual, usando para o PIB o mesmo critério temporal do gasto: o crescimento efetivamente observado em “T” menos o esperado pelo consenso em agosto de “T-1”. Excluído 2020 – ano em que o gasto foi uma resposta ao tombo do PIB, e não uma causa, invertendo o sinal da relação –, os oito anos já encerrados se alinham ao longo de uma reta de inclinação ligeiramente superior a 1, com correlação próxima de 0,75.
Os anos de surpresa negativa de gasto (2017-2018) estão no quadrante inferior esquerdo, junto com 2019; os anos de 2021-2024 ocupam o quadrante superior direito; e 2025 e 2026 (este último ainda provisório, por comparar duas projeções), com surpresas pequenas nas duas dimensões, ficam próximos da origem. Uma inclinação em torno de +1,2 é, aliás, bastante próxima da média ponderada dos multiplicadores estimados por Pires e Resende (2024) – uma coincidência que não deve ser lida como estimativa de multiplicador, dado o tamanho limitado da amostra utilizada no exercício acima, bem como a omissão de outros condicionantes, mas que reforça a plausibilidade da leitura.
Vale notar que esse exercício é aparentado com o de Blanchard e Leigh (2013), que, no auge da crise europeia, regrediram os erros de projeção de crescimento do FMI contra a consolidação fiscal planejada pelos países e concluíram que os multiplicadores implícitos nas projeções estavam subestimados. Há, porém, uma diferença importante: lá, a variável explicativa era o ajuste fiscal anunciado – e, portanto, conhecido pelos analistas –, de modo que o coeficiente estimado media o erro dos próprios analistas na calibragem do multiplicador; aqui, a variável explicativa é a parcela não antecipada do gasto, e a inclinação se aproxima, com todas as ressalvas já feitas, do multiplicador desse componente. As duas abordagens são complementares: se os analistas brasileiros também tiverem subestimado os multiplicadores aplicados ao gasto já contratado no Orçamento, parte das surpresas de PIB de 2021-2024 refletiria esse segundo canal, à la Blanchard e Leigh.
Uma ressalva importante: todas essas contas ignoram os gastos dos governos regionais. Isso não é uma escolha analítica, mas uma limitação dos dados: o Prisma Fiscal coleta expectativas apenas para as variáveis fiscais “acima da linha” da União, de modo que simplesmente não existe uma série de consenso para o consolidado da despesa de estados e municípios que permitiria estimar uma medida de surpresa.
Trata-se de uma lacuna relevante do sistema de expectativas – e que deveria ser corrigida o quanto antes –, porque os governos regionais não apenas gastam mais do que a União em termos absolutos (líquidos de transferências), como vêm elevando suas despesas em ritmo superior ao do governo central desde a pandemia, no processo que meu colega de FGV IBRE, Manoel Pires, batizou de “descentralização fiscal silenciosa” e que discuti em texto recente no Observatório de Política Fiscal do FGV IBRE. Se as surpresas de gasto regionais tiverem tido o mesmo sinal das federais – e tudo indica que sim –, a figura acima subestima a parcela das surpresas de PIB atribuível ao impulso fiscal não antecipado.
O que o padrão diz sobre as regras fiscais, em especial as de gasto
A literatura sobre regras fiscais aponta que regras de gasto primário (isto é, sem os juros incidentes sobre o estoque da dívida) tendem a ter melhor histórico de cumprimento do que regras de resultado ou de dívida, justamente porque incidem sobre uma variável que o governo controla diretamente e que não depende do ciclo econômico nem de surpresas de arrecadação.
Cordes, Kinda, Muthoora e Weber (2015), em trabalho do FMI (Expenditure Rules: Effective Tools for Sound Fiscal Policy?), documentam que países com regras de gasto apresentam menor volatilidade da despesa, menor viés pró-cíclico e taxas de cumprimento superiores às das demais regras. Eyraud e coautores (2018), ao propor a “segunda geração” de regras fiscais, recomendam explicitamente que a âncora de médio prazo (um determinado patamar/meta de dívida/PIB) seja operacionalizada por meio de uma trajetória de gasto. E a reforma do arcabouço europeu, concluída em 2024, foi nessa direção ao adotar uma trajetória plurianual de despesa primária líquida como o único indicador operacional de cada país (irei explorar isso em detalhes em um apêndice, ao final deste texto).
Uma das vantagens das regras de gasto seria, portanto, a previsibilidade: ao fixar ex ante a trajetória da despesa, a regra deveria fazer com que a diferença entre o gasto observado e o esperado fosse, na maior parte do tempo, próxima de zero – e, quando diferente de zero, sem sinal sistemático.
É exatamente isso que a figura de abertura deste post mostra que não aconteceu no Brasil. Vale notar que o período coberto pelo gráfico coincide quase integralmente com a vigência de regras de gasto: o teto (EC 95/2016) de 2017 a 2023 e o arcabouço (LC 200/2023) de 2024 em diante. Nenhum dos dois regimes entregou surpresas próximas de zero, e o segundo, embora tenha reduzido a magnitude, não eliminou o viés.
A explicação para isso não está na regra em si, mas em como ela foi operada. Em quase todos os anos de surpresa positiva relevante, a despesa adicional entrou pela porta das exceções – ou seja, foi legalmente excluída do limite por meio de emendas constitucionais, créditos extraordinários, reinterpretações contábeis ou mudanças de regras.
Em 2020, foram as despesas de enfrentamento da pandemia, via decreto de calamidade. Em 2021, a PEC Emergencial abriu espaço fora do teto para o auxílio e, ao final do ano, a PEC dos Precatórios mudou a base de correção do teto (valendo a partir de 2022) e postergou pagamentos. Em 2022, a PEC “Kamikaze” adicionou cerca de R$ 41 bilhões fora do teto, em ano eleitoral. Em 2023, a PEC da Transição elevou o limite em R$ 145 bilhões e, no fim do ano, a União quitou cerca de R$ 92 bilhões de precatórios acumulados, também fora do limite. Já sob o arcabouço fiscal, a lista de exceções foi mantida (créditos extraordinários, incluindo os associados às enchentes no Rio Grande do Sul em 2024, parte dos precatórios, aportes em estatais), e novos itens – como o Pé-de-Meia – foram inicialmente executados fora do Orçamento. O resultado é que, do ponto de vista do analista que forma expectativas em agosto de T-1, a regra deixou de ser uma restrição vinculante sobre o total da despesa e passou a ser uma restrição sobre um subconjunto variável dela.
Esse diagnóstico ganha força quando se olha para o desenho do próprio arcabouço. Ao contrário do que às vezes se supõe, a vinculação do crescimento real da despesa a 50% ou 70% do crescimento real da receita (dentro da banda de 0,6% a 2,5%) não é, em si, uma fonte de surpresa: o limite de T é calculado a partir da receita realizada nos doze meses até junho de T-1 e, portanto, já é conhecido quando a PLOA é enviada. A única exceção foi a regra de transição de 2024, que permitiu ampliar o limite ao longo do próprio ano com base na receita efetivamente realizada (o que viabilizou um crédito suplementar da ordem de R$ 15 bilhões em meados daquele ano).
Se o limite é conhecido de antemão e vem sendo formalmente cumprido, a conclusão é inescapável: as surpresas positivas de 2024 a 2026 (no critério de caixa, isto é, sem o ajuste dos precatórios), estáveis em torno de +0,4 p.p. do PIB, estão vindo essencialmente de despesas primárias fora do limite – precatórios excepcionalizados, créditos extraordinários e programas que estão fora dos gastos limitados pela regra. Em outras palavras, a regra de gasto propriamente dita tornou-se previsível; o que segue imprevisível é o perímetro sobre o qual ela incide.
Implicações para o desenho do arcabouço
O que o gráfico de abertura sugere, em síntese, é que o Brasil tem tido regras de gasto de jure, mas não de facto. Uma regra de gasto que gera surpresas sempre positivas e relevantes, por oito anos consecutivos, não está cumprindo a função que a justifica. E as consequências vão além da aritmética da dívida: como procurei mostrar, essas surpresas de gasto se transformaram em surpresas de PIB, o que contaminou o debate sobre crescimento potencial, dificultou a calibragem da política monetária (que, em 2021-26, operou contra um impulso fiscal maior do que o antecipado) e, não por acaso, coincidiu com um período em que a relação dívida/PIB voltou a subir mesmo com crescimento acima do esperado.
Três implicações parecem decorrer disso. A primeira é que a discussão sobre a revisão do arcabouço fiscal, que deverá ocupar o próximo governo a partir de 2027, deveria colocar a previsibilidade no mesmo patamar de importância da sustentabilidade.
A segunda é que a lista de exceções precisa ser tratada como parte integrante da regra, e não como um apêndice. A experiência de 2021-2023 mostra que, quando o limite incide sobre 85% ou 90% da despesa e os 10% a 15% restantes podem ser expandidos por emenda constitucional ou crédito extraordinário, o limite perde a capacidade de ancorar expectativas. Isso não significa proibir exceções – 2020 é a prova de que elas são necessárias –, mas sim condicioná-las a gatilhos objetivos (calamidade reconhecida, recessão profunda) e a compensações futuras plurianuais, à semelhança da cláusula de escape do arcabouço europeu, que exige um plano de retorno à trajetória anterior do gasto.
A terceira é que, se o limite anual já é previsível no horizonte de um ano, o mesmo não vale para horizontes mais longos. Como o limite de cada ano depende da receita realizada até meados do ano anterior, a trajetória de despesa para T+2 em diante permanece incerta – e pró-cíclica, já que surpresas de arrecadação (frequentemente associadas a surpresas de PIB) se convertem, com um ano de defasagem, em mais espaço de gasto (limitado a +2,5% ao ano em termos reais).
Uma trajetória de despesa fixada em termos reais e de forma plurianual, deixando que surpresas positivas de receita se traduzam em melhora do resultado primário e redução de dívida, ampliaria o horizonte de previsibilidade e reduziria esse viés pró-cíclico. É assim que funcionam as regras de gasto com melhor histórico de cumprimento, como as da Suécia e da Holanda, e foi nessa direção que caminhou a reforma das regras fiscais da União Europeia.
Apêndice: o expenditure benchmark europeu e o que ele ensina
Vale a pena olhar com algum detalhe para a experiência europeia, porque ela mostra que é possível desenhar uma regra de gasto que seja, ao mesmo tempo, previsível, acíclica e compatível com a sustentabilidade da dívida – justamente as três propriedades discutidas neste texto.
O expenditure benchmark foi introduzido na reforma de 2011 do Pacto de Estabilidade e Crescimento (o chamado six-pack), no braço preventivo do Pacto, como complemento à regra de resultado estrutural (o medium-term objective, MTO). Vigorou até 2019, foi suspenso entre 2020 e 2023 pela cláusula geral de escape acionada na pandemia e, na reforma de 2024, foi substituído pela trajetória de despesa líquida (net expenditure path) – que, como se verá, herda e aprofunda a sua lógica.
A regra básica: gasto crescendo com o PIB potencial. O benchmark estabelece que o crescimento anual de um agregado de despesa do governo geral não deve superar a taxa de crescimento de médio prazo do PIB potencial. Essa taxa de referência é calculada pela Comissão Europeia, com a metodologia de função de produção acordada entre os países-membros, como a média de uma janela de dez anos – cinco anos passados (de t-5 a t-1) e cinco projetados (de t a t+4) –, sendo convertida em termos nominais pela projeção do deflator do PIB.
A racionalidade é simples: se, no médio prazo, a receita cresce em linha com o PIB potencial, uma despesa que cresce nesse mesmo ritmo mantém o resultado estrutural constante. Para países que ainda não atingiram o seu MTO (isto é, um patamar de resultado estrutural compatível com um determinado nível de dívida/PIB, que é a principal “âncora” de médio prazo), subtrai-se da taxa de referência uma margem de convergência, calibrada para gerar a melhora estrutural exigida (como regra, 0,5 p.p. do PIB ao ano), de modo que o gasto tenha de crescer abaixo do potencial.
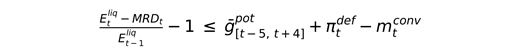
Na expressão acima, E^liq é o agregado de despesa relevante (definido a seguir), MRD são as medidas discricionárias de receita, ḡ^pot é a média de dez anos do crescimento potencial, π^def é o deflator do PIB projetado e m^conv é a margem de convergência.
A indexação ao potencial torna a regra acíclica. Esse é, talvez, o aspecto mais importante para o debate brasileiro. Como o teto de crescimento do gasto depende de uma média de dez anos do PIB potencial (passado e projetado), e não da arrecadação corrente, receitas inesperadamente altas – seja por um ciclo favorável, seja por um choque de preços de commodities – não se convertem em espaço para mais despesa: elas vão para o resultado primário[1]. Simetricamente, uma frustração de receita cíclica não obriga a cortar gastos, deixando operar os estabilizadores automáticos do lado da arrecadação. Como bem resume uma nota do FMI sobre o tema, o benchmark impede que receitas maiores do que o esperado sejam gastas, a menos que decorram de medidas discricionárias/deliberadas de política tributária. Compare-se com a LC 200/2023, em que 50 ou 70% do crescimento real da receita recorrente dos doze meses até junho de T-1 – incluídos seus componentes cíclicos e transitórios (com exceção das receitas de concessões, dividendos e exploração de recursos naturais) – se transformam, automaticamente, em limite de gasto para T.
Gastar acima do potencial é permitido, desde que financiado por receitas discricionárias. A regra não fixa um tamanho para o Estado. Um governo que queira ampliar investimentos (ou qualquer outra despesa) acima da taxa de referência pode fazê-lo, desde que o excesso seja integralmente coberto por medidas discricionárias de aumento de receita – elevação de alíquotas, criação de tributos, eliminação de renúncias –, com a receita associada a essas medidas sendo deduzida da despesa no cálculo do crescimento. A contrapartida também vale: cortes discricionários de tributos precisam ser compensados por menor crescimento do gasto. Na prática, a regra separa de forma nítida a escolha sobre o tamanho do setor público (que é política e legítima) da sustentabilidade da trajetória fiscal (que não deveria depender da sorte do ciclo).
Um agregado de despesa com poucas e objetivas exclusões. O agregado relevante é a despesa total do governo geral – isto é, incluindo os governos regionais e locais –, deduzidas apenas: i) as despesas com juros; ii) os gastos com programas da União Europeia integralmente financiados por receitas de fundos europeus; iii) a parcela cíclica dos gastos com seguro-desemprego; e iv) medidas one-off. Além disso, o investimento público (Formação Bruta de Capital Fixo) entra suavizado, pela média de quatro anos (de t-3 a t), de modo que picos pontuais de investimento não provoquem descumprimento nem incentivem cortes abruptos. A partir de 2015, uma “cláusula de investimento” também passou a admitir desvios temporários para cofinanciamento nacional de projetos apoiados por fundos europeus, sob condições restritas. Note-se o contraste com o caso brasileiro: lá, as exclusões são poucas, definidas por critérios econômicos (ciclo, juros, financiamento externo) e estáveis no tempo; aqui, são numerosas, definidas por critérios contingentes e frequentemente ampliadas por emenda constitucional – e o perímetro cobre apenas a União.
Cumprimento e acompanhamento. Um desvio era considerado “significativo” quando a despesa líquida crescia acima do benchmark de forma a afetar o saldo em ao menos 0,5% do PIB em um único ano, ou cumulativamente em dois anos consecutivos – o que podia levar à abertura de um procedimento de desvio significativo. A avaliação, porém, era feita em conjunto com a do saldo estrutural, e as divergências entre os dois indicadores tornaram o sistema reconhecidamente complexo.
A reforma de 2024: o benchmark vira o centro do sistema. A reforma aprovada pelo Conselho em abril de 2024 (Regulamento (UE) 2024/1263) transformou a lógica do benchmark no único indicador operacional das regras europeias. Cada país passou a apresentar um plano fiscal estrutural de médio prazo, de quatro ou cinco anos (conforme a duração do mandato), com uma trajetória plurianual de crescimento da despesa líquida calibrada, a partir de uma análise de sustentabilidade da dívida, para colocar a dívida em trajetória plausivelmente declinante ao final do período de ajuste.
Os principais elementos são:
- Trajetória fixada ex ante e endossada pelo Conselho, para todo o horizonte do plano – o que dá previsibilidade não apenas para T, mas para T+1, T+2 e assim por diante, sem depender de revisões anuais das estimativas de PIB potencial.
- Conta de controle (control account), que registra os desvios anuais e acumulados em relação à trajetória; desvios acima de 0,3 p.p. do PIB em um ano ou 0,6 p.p. acumulados podem levar à abertura de um procedimento de déficit excessivo baseado na dívida. Como a conta de controle absorve flutuações pontuais, a suavização do investimento foi abandonada.
- Mesma lógica de deduções: juros, medidas discricionárias de receita, programas financiados pela UE, cofinanciamento nacional desses programas, parcela cíclica do seguro-desemprego e one-offs.
- Extensão do período de ajuste de quatro para até sete anos, condicionada a compromissos verificáveis de reformas e investimentos que elevem o crescimento potencial e a resiliência – uma forma explícita, e não ad hoc, de acomodar investimento público.
- Cláusulas de escape com regras de acionamento definidas: uma geral, para choques severos sobre a UE ou a Zona do Euro, e uma nacional, para circunstâncias excepcionais fora do controle do país. Em março de 2025, por exemplo, a Comissão propôs a ativação coordenada da cláusula nacional para acomodar gastos adicionais com defesa de até 1,5 p.p. do PIB ao ano entre 2025 e 2028 – isto é, uma exceção com finalidade, montante e prazo definidos ex ante.
O quadro abaixo resume as diferenças entre os três desenhos:
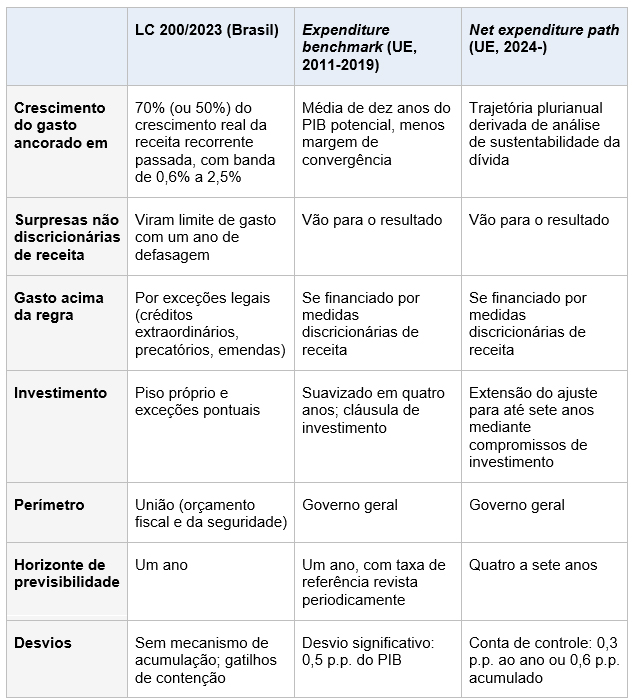
Não se trata de idealizar a experiência europeia. O PIB potencial não é observável, suas estimativas são revistas com frequência (e, não raro, de forma pró-cíclica), e a mensuração do impacto das medidas discricionárias de receita depende de estimativas dos próprios governos – críticas feitas, entre outros, por Charles Wyplosz.
A reforma de 2024 também ainda está sendo testada, e as primeiras avaliações apontam lacunas entre o que os planos prometiam e o que os orçamentos têm entregado. Ainda assim, três lições parecem diretamente aplicáveis à revisão do arcabouço brasileiro: ancorar o gasto em uma variável de oferta (ou em uma trajetória plurianual fixada ex ante), e não na receita passada; condicionar qualquer gasto acima da regra a receitas discricionárias equivalentes, em vez de exceções legais; e definir um perímetro amplo, com poucas exclusões, econômicas e estáveis – o que, no caso brasileiro, implicaria também trazer os governos regionais para dentro do sistema, já que a sustentabilidade fiscal não pode depender apenas do Executivo federal e sim, também, dos demais poderes e dos governos regionais.
Referências
- Borges, B. (2024). Identificando os principais condicionantes do crescimento de cerca de 3% a.a. do PIB brasileiro em 2022-24. Blog do IBRE, 16 set. 2024.
- Barboza, R. e Borges, B. (2024). Década surpreendente? Valor Econômico.
- FGV IBRE (2023). Choque de renda de commodities explicou surpresas do PIB, mas vento está virando. Carta do IBRE.
- Pires, M. e Resende, C. (2024). Impulso estrutural do gasto público. Texto para Discussão 16, Observatório de Política Fiscal, FGV IBRE.
- Cordes, T., Kinda, T., Muthoora, P. e Weber, A. (2015). Expenditure Rules: Effective Tools for Sound Fiscal Policy? IMF Working Paper 15/29.
- Eyraud, L., Debrun, X., Hodge, A., Lledó, V. e Pattillo, C. (2018). Second-Generation Fiscal Rules: Balancing Simplicity, Flexibility, and Enforceability. IMF Staff Discussion Note 18/04.
- Auerbach, A. e Gorodnichenko, Y. (2012). Measuring the Output Responses to Fiscal Policy. American Economic Journal: Economic Policy, 4(2), 1-27.
- Blanchard, O. e Leigh, D. (2013). Growth Forecast Errors and Fiscal Multipliers. American Economic Review, 103(3), 117-120.
- Leeper, E., Walker, T. e Yang, S.-C. (2013). Fiscal Foresight and Information Flows. Econometrica, 81(3), 1115-1145.
- Ramey, V. (2011). Identifying Government Spending Shocks: It's All in the Timing. Quarterly Journal of Economics, 126(1), 1-50.
- Brasil (2023). Lei Complementar nº 200, de 30 de agosto de 2023 (Regime Fiscal Sustentável).
- Comissão Europeia. The expenditure benchmark. Economy and Finance.
- Conselho da UE (2016). Specifications on the implementation of the Stability and Growth Pact (Code of Conduct).
- União Europeia (2024). Regulamento (UE) 2024/1263, sobre a coordenação eficaz das políticas econômicas e a supervisão orçamental multilateral (braço preventivo do Pacto reformado), adotado pelo Conselho em 29 de abril de 2024.
- FMI (2018). How to Select Fiscal Rules: A Primer. How-to Note 18/09.
- BCE (2025). The reformed Stability and Growth Pact and the national escape clause. Economic Bulletin 3/2025.
- Wyplosz, C. The European Commission's expenditure benchmark. VoxEU/CEPR.
- VoxEU/CEPR (2026). The EU's new fiscal rules: First gaps between hopes and outcomes.
[1] Em 2022, houve, no Brasil, uma surpresa de receita líquida da União da ordem de R$ 260 bilhões, algo como 2,5% do PIB (comparando a projeção da PLOA 2022 com o resultado observado). Não obstante, a surpresa do resultado primário foi de pouco menos de 1% do PIB. Ou seja, cerca de 60% da surpresa de receita converteu-se em gasto adicional – o que é coerente com a surpresa de despesa de 1,7 p.p. do PIB registrada naquele ano na figura de abertura. Para mais detalhes, ver a primeira seção do meu texto no Observatório de Política Fiscal do FGV IBRE publicado em fevereiro deste ano (aqui).